Domain filmdisc.de kaufen?
Wir ziehen mit dem Projekt
filmdisc.de um.
Sind Sie am Kauf der Domain
filmdisc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain filmdisc.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
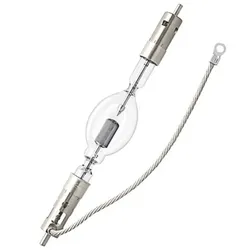
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
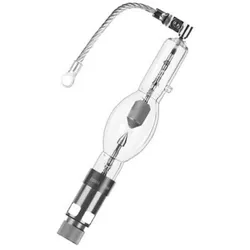
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
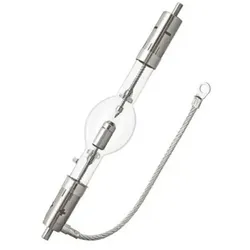
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Black Stories - Das mörderische DrehbuchBlack Stories - Das mörderische Drehbuch Totales Chaos in den Filmstudios! Bei einem Einbruch wurde alles verwüstet und wichtiger Drehbücher wurden gestohlen. Die Spieler sind Drehbuchautoren und haben den Auftrag, die Drehbücher neu zu schreiben. Dabei helfen einige Szenen, die bereits im Kasten si...15,79 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.